

KFZ-Haftpflichtversicherung
Gesetzliche Pflicht — aber nicht überall gleich teuer
- Gesetzlich vorgeschrieben
- Pflicht
- pro Monat
- Ab 30€
- Tarife
- 250+
- Versicherer im Vergleich
- 250+
Ohne KFZ-Haftpflicht kein Nummernschild. Sie deckt Schäden ab, die Sie anderen Verkehrsteilnehmern zufügen — und ist dabei erstaunlich günstig.
Was ist die KFZ-Haftpflichtversicherung?
Die KFZ-Haftpflichtversicherung ist in Deutschland gesetzlich vorgeschrieben (Pflichtversicherungsgesetz § 1). Ohne gültige KFZ-Haftpflicht darf kein Fahrzeug im Straßenverkehr bewegt werden — Sie erhalten weder eine Zulassung noch ein Nummernschild. Die Versicherung schützt Sie vor den finanziellen Folgen, wenn Sie mit Ihrem Fahrzeug einem anderen Verkehrsteilnehmer einen Schaden zufügen.
Die KFZ-Haftpflicht übernimmt Personenschäden (Behandlungskosten, Schmerzensgeld, Rente), Sachschäden (Fahrzeugreparatur, Totalschaden) und Vermögensschäden (Verdienstausfall, Mietwagenkosten) des Unfallgegners. Die gesetzliche Mindestdeckung beträgt 7,5 Mio. Euro für Personenschäden — empfohlen werden 100 Mio. Euro pauschal.
Wichtig: Die KFZ-Haftpflicht zahlt nur Schäden, die Sie anderen zufügen — nicht Ihren eigenen Fahrzeugschaden. Dafür benötigen Sie zusätzlich eine Teilkasko (Diebstahl, Sturm, Wildunfall) oder Vollkasko (zusätzlich selbstverschuldete Unfälle). Die Beiträge variieren stark nach Schadenfreiheitsklasse (SF), Regionalklasse, Typklasse und Fahrerkreis.
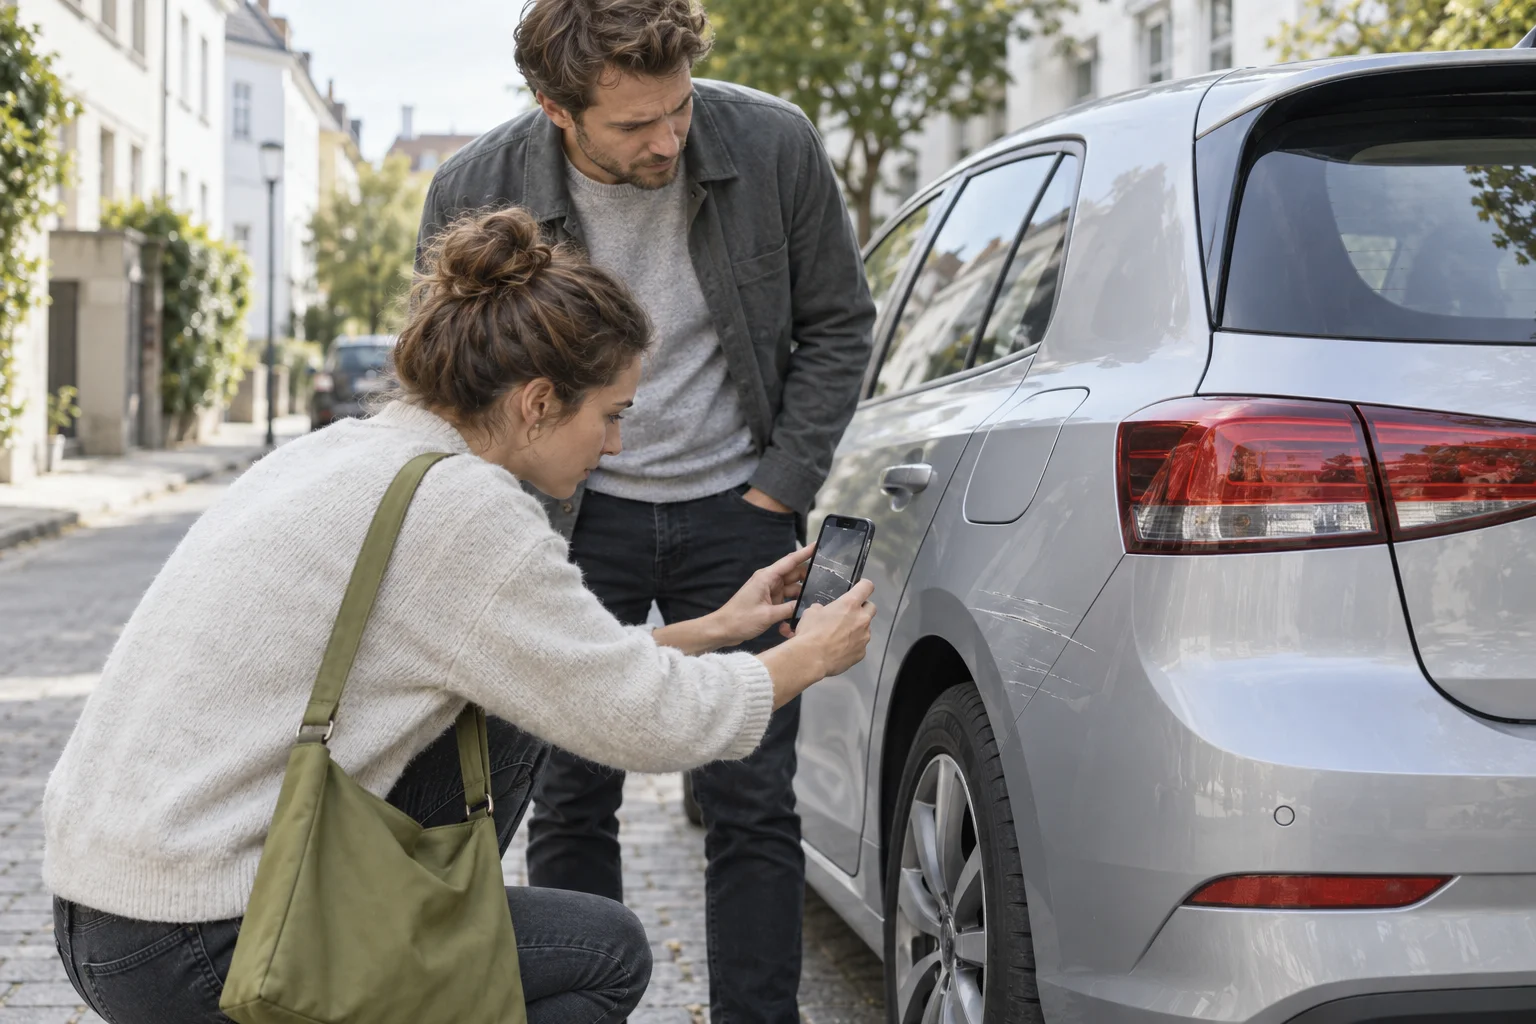
Nutzung, gewünschter Leistungsumfang und Selbstbeteiligung bestimmen die Auswahl mit.
Was deckt die KFZ-Haftpflicht ab?
Personenschäden Dritter
Verletzungen anderer Verkehrsteilnehmer — Behandlungskosten, Schmerzensgeld, Verdienstausfall und lebenslange Rentenzahlungen bei schweren Unfällen.
Sachschäden Dritter
Beschädigungen am Fahrzeug des Unfallgegners, an Leitplanken, Gebäuden oder anderen Gegenständen — Reparatur oder Wiederbeschaffungswert.
Vermögensschäden
Finanzielle Folgeschäden wie Mietwagenkosten, Nutzungsausfall, Abschleppkosten und entgangener Gewinn bei gewerblich genutzten Fahrzeugen.
Deckungssummen bis 100 Mio €
Die gesetzliche Mindestdeckung beträgt 7,5 Mio. € für Personen — empfohlen sind 100 Mio. € pauschal. Gute Tarife bieten das ohne Aufpreis.
Mallorca-Police
Zusatzdeckung für Mietwagen im Ausland — wenn die dortige Haftpflicht-Deckungssumme niedriger ist als in Deutschland. Unverzichtbar im Urlaub.
Auslandsschutz (Grüne Karte)
Automatischer Versicherungsschutz in allen EU-Ländern und vielen weiteren Staaten. Die Grüne Karte dient als internationaler Versicherungsnachweis.
Wer braucht welchen KFZ-Schutz?
Alle Autofahrer (Pflicht!)
Die KFZ-Haftpflicht ist für jeden Fahrzeughalter gesetzlich vorgeschrieben. Ohne sie gibt es keine Zulassung. Das gilt auch für Motorräder, Anhänger und E-Scooter.
Fahranfänger
Hohe Beiträge durch SF-Klasse 0. Tipp: Über Eltern als Zweitwagen versichern, Telematik-Tarife nutzen oder Fahrerkreis auf Familie begrenzen.
Vielfahrer
Bei hoher Jahresfahrleistung (> 15.000 km) lohnt sich eine Vollkasko besonders. Achten Sie auf Werkstattbindung — das spart bis zu 20 % beim Beitrag.
Wenigfahrer & Zweitwagen
Wer wenig fährt, kann mit Kilometertarifen sparen. Zweitwagen starten oft in einer besseren SF-Klasse (SF ½) — fragen Sie nach Zweitwagenregelungen.
Was kostet die KFZ-Haftpflichtversicherung?
- SF-Klasse 0 (Fahranfänger)
- ab 80–150 €/Monat200–240 % Beitragssatz
- SF-Klasse 3 (3 Jahre unfallfrei)
- ab 40–70 €/Monat
- SF-Klasse 10 (10 Jahre unfallfrei)
- ab 30–50 €/MonatCa. 30 % Beitragssatz
- SF-Klasse 20+ (Bestfahrer)
- ab 20–35 €/MonatGünstigste Klasse
Der Beitrag hängt von SF-Klasse, Regionalklasse, Typklasse, Fahrleistung, Fahrerkreis und Stellplatz ab. Ein jährlicher Vergleich lohnt sich — Einsparungen von 200–500 € sind keine Seltenheit.
Zum InhaltsverzeichnisWorauf achten beim KFZ-Versicherungswechsel?
Die wichtigsten Prüfpunkte für Ihre Entscheidung – im persönlichen Gespräch klären wir die Details gemeinsam.
Gemeinsam prüfenSF-Klassen optimieren
Zweitwagen, Übernahme von Eltern/Partner, Rabattschutz
Regionalklasse prüfen
Wohnort beeinflusst den Beitrag erheblich
Fahrerkreis eingrenzen
nur angemeldete Fahrer spart 10–30 %
Werkstattbindung erwägen
Partnerwerkstätten des Versicherers sparen bis 20 %
Jährliche Zahlweise wählen
spart 5–10 % gegenüber monatlicher Zahlung
Deckungssumme auf mindestens 100 Mio. € pauschal setzen
Mallorca-Police für Mietwagen im Ausland mitversichern
Stichtag 30. November
Kündigungsfrist für den Wechsel zum neuen Jahr
Häufige Fragen: KFZ-Haftpflichtversicherung
Was Ihren Schutz ergänzt.
Privathaftpflichtversicherung
Schutz vor privaten Haftungsrisiken — die wichtigste Versicherung für jeden Haushalt.
Mehr erfahrenRechtsschutzversicherung
Verkehrs-Rechtsschutz für Unfallregulierung und Bußgeldverfahren.
Mehr erfahrenUnfallversicherung
Finanzielle Absicherung bei bleibenden Schäden durch einen Verkehrsunfall.
Mehr erfahren
Gemeinsam Klarheit schaffen.
Team-Dewein · Elchingen bei Ulm
Kostenlose Beratung anfordern
Schritt 1 / 2In 30 Sekunden zur unverbindlichen Anfrage — wir melden uns innerhalb von 24 Stunden.