
Bei 1.800 € jährlichem Eigenbeitrag und unmittelbarer Förderberechtigung (50 % auf die ersten 360 €, 25 % auf 361–1.800 €).
// Altersvorsorgedepot ab 2027Heute vorsorgen.Morgen mehr vorhaben.
Das Altersvorsorgedepot verbindet ab 1. Januar 2027 staatliche Zulagen, steuerliche Förderung und Kapitalmarktchancen. Gemeinsam planen wir Ihre Vorsorge passend zu Ihrem Leben.
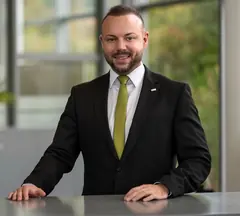
Thomas Dewein · Ulm-ElchingenPersönliche Beratung und Förder-Check schon heute.
Für jedes zugeordnete Kind mit Kindergeldanspruch (100 % der Eigenbeiträge bis 300 € jährlich, Mindestbeitrag 120 €/Jahr).
Einmaliger Zuschlag für unmittelbar Berechtigte, die zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet haben (unter weiteren gesetzlichen Voraussetzungen).
// Das Grundprinzip ab 2027
Vorsorge mit Rückenwind.
Sie legen heute Geld für Ihre Wünsche von morgen zurück. Ab 2027 kann der Staat Ihren Sparbeitrag mit Zulagen ergänzen.
Regler verschieben und Ihre Förderung entdecken.
Kinder, deren Kinderzulage Ihnen zugeordnet ist. Jedes Kind wird bei einem Elternteil berücksichtigt.
// Drei Bausteine für Ihre VorsorgeAlle Beträge pro Jahr
BAUSTEIN 1
Eigenbeitrag
1.800 €
pro Jahr im Beispiel
76,9 % des Gesamtbeitrags
Ihr eigener Beitrag: zwölf Monatsbeiträge, die Sie für Ihre Zukunft zurücklegen.
BAUSTEIN 2
Grundzulage
540 €
pro Jahr im Beispiel
23,1 % des Gesamtbeitrags
50 % auf die ersten 360 € Jahresbeitrag, danach 25 % bis 1.800 € – bis zu 540 € jährlich.
BAUSTEIN 3
Kinderzulage
0 €
pro Jahr im Beispiel
0,0 % des Gesamtbeitrags
Mit Kindern kann mehr dazukommen: bis zu 300 € je zugeordnetem Kind und Jahr. Wählen Sie Ihre Kinder oben aus.
2.340 €pro Jahr
DAS KOMMT ZUSAMMEN
Ihr jährlicher Vorsorgebaustein
Inklusive 540 € staatlicher Zulagen. Ihr Beitrag und die Zulagen werden gemeinsam in Ihrem zertifizierten Vertrag angelegt.
Förderregeln & weitere Vorteile im Überblick
So entsteht Ihre jährliche Förderung
Ab 120 € Eigenbeitrag pro Jahr bei persönlicher Förderberechtigung. Die Kinderzulage beträgt 100 % Ihres Jahresbeitrags, maximal 300 € je zugeordnetem Kind. Die Zulagen fließen in Ihren Vertrag.
200 € einmaliger Berufseinsteigerbonus
Bei unmittelbarer Förderberechtigung und Alter unter 25 zu Beginn des Beitragsjahres kann der einmalige Bonus hinzukommen. Die weiteren gesetzlichen Voraussetzungen prüfen wir im persönlichen Förder-Check.
Steuerliche Förderung
Bis zu 1.800 € Eigenbeiträge zuzüglich Zulageanspruch können als Sonderausgaben berücksichtigt werden. Das Finanzamt prüft, ob sich ein zusätzlicher Steuervorteil ergibt.
Einmaliger Bonus und zusätzliche Steuervorteile sind nicht in der jährlichen Summe enthalten. Mittelbare Förderberechtigung und die persönliche Kinderzuordnung klären wir im Gespräch.
Langfristig anlegen, bewusst entscheiden: Eine Kapitalanlage am Finanzmarkt unterliegt Wertschwankungen; Kursverluste sind möglich. Im reinen Altersvorsorgedepot besteht keine Kapitalgarantie auf eingezahlte Beiträge und Zulagen.
// Förderberechtigung im Überblick
Für wen lohnt sich der genaue Blick?
Ob Angestellte, Selbstständige, Beamte oder Familien: Die Höhe der Förderung richtet sich nach Ihrem Erwerbsstatus und Ihrer familiären Situation.
// 01 — Pflichtversicherte
Angestellte & Auszubildende
Mit der eigenen Sparrate für später vorsorgen – und die mögliche staatliche Förderung mitnehmen.
Voraussetzungen im Detail
Wer in der gesetzlichen Rentenversicherung pflichtversichert ist, gehört zum unmittelbar förderberechtigten Personenkreis und kann die volle Grundzulage von bis zu 540 € jährlich bei 1.800 € Eigenbeitrag nutzen.
- Unmittelbare Förderberechtigung kraft Rentenversicherungspflicht
- 50 % Grundzulage auf die ersten 360 € Jahresbeitrag, 25 % auf 361–1.800 €
- Unter 25 Jahren zu Beginn des Beitragsjahres: 200 € einmaliger Berufseinsteiger-Bonus (unter gesetzlichen Voraussetzungen)
// 02 — Selbstständige
Selbstständige & Freiberufler
Sie gestalten Ihren Beruf selbst. Auch Ihre Vorsorge darf zu Ihrem Leben und Ihren Plänen passen.
Voraussetzungen im Detail
Das Altersvorsorgereformgesetz öffnet die Förderung gezielt für Selbstständige mit Einkünften nach § 15 oder § 18 Abs. 1 Nr. 1 bis 3 EStG, sofern für das entsprechende Veranlagungsjahr eine Einkommensteuererklärung abgegeben wird.
- Gilt für gewerbliche Einkünfte (§ 15 EStG) und klassische freie Berufe (§ 18 Abs. 1 Nr. 1–3 EStG)
- Nachweis über die reguläre Einkommensteuererklärung erforderlich
- Voller Zugang zu Grundzulage und Sonderausgabenprüfung bis 1.800 € Eigenbeiträge zzgl. Zulageanspruch
// 03 — Öffentlicher Dienst & Kammern
Beamte & Versorgungswerke
Eine zusätzliche Perspektive für den Ruhestand – abgestimmt auf Ihre Pension oder Ihr Versorgungswerk.
Voraussetzungen im Detail
Beamtinnen, Beamte sowie Pflichtmitglieder berufsständischer Versorgungswerke (z. B. Ärztinnen, Architekten, Rechtsanwälte) sind bei fristgerechter schriftlicher Einwilligung zur Datenübermittlung unmittelbar förderberechtigt.
- Gleichgestellte unmittelbare Zulageberechtigung nach § 10a EStG
- Einwilligung gegenüber Dienstherrn bzw. Versorgungswerk erforderlich
- Sinnvolle kapitalmarktorientierte Ergänzung zur Pension oder zum Versorgungswerk
// 04 — Familien
Eltern mit Kindergeldanspruch
Für Ihre Familie planen und die Kinderzulagen mitdenken. Wir zeigen Ihnen, wie die Bausteine zusammenkommen.
Voraussetzungen im Detail
Für jedes zugeordnete Kind mit bestehendem Kindergeldanspruch gewährt der Staat 100 % der geleisteten Eigenbeiträge bis zu maximal 300 € pro Jahr als Kinderzulage.
- Bis zu 300 € Kinderzulage je Kind und Jahr (1 € Eigenbeitrag = 1 € Kinderzulage bis 300 €)
- Voraussetzung: laufender Kindergeldanspruch im Beitragsjahr
- Eindeutige Zuordnung des Kindes zu einem förderberechtigten Elternteil
// Sonderfall Ehepartner & eingetragene Lebenspartner
Gesonderte Regeln für mittelbar Förderberechtigte
Gehört nur ein Ehepartner zum unmittelbar berechtigten Personenkreis, kann der andere Partner unter bestimmten gesetzlichen Voraussetzungen mittelbar förderberechtigt sein. Hierfür ist ein eigener Mindestjahresbeitrag von 120 € pro Kalenderjahr erforderlich. Die mögliche Grundzulage hängt davon ab, in welcher Höhe der unmittelbar berechtigte Partner seinen eigenen Beitrag einbringt, und beträgt maximal 175 € pro Jahr. Dieser Sonderfall ist im obigen Schnellrechner nicht abgebildet – wir prüfen Ihre gemeinsame Familienkonstellation gerne persönlich.
// Rechenbeispiel Familie (unmittelbar berechtigt)
Gemeinsam mehr vorhaben.
Schon mit einem überschaubaren Monatsbeitrag entsteht für Eltern mit zwei kindergeldberechtigten Kindern ein spürbarer jährlicher Vorsorgebaustein – ganz ohne eingerechnete Wertentwicklung:
- Monatlicher Eigenbeitrag (30 € × 12 Monate)
- 360 € / Jahr
- Staatliche Grundzulage (50 % auf 360 €)
- + 180 € / Jahr
- Kinderzulage für 2 zugeordnete Kinder mit Kindergeld (2 × 300 €)
- + 600 € / Jahr
- Summe staatliche Zulagen
- 780 € / Jahr
- Jährlicher Vorsorgebaustein (ohne Rendite)
- 1.140 € / Jahr
Übernimmt 30 € / Monat und 2 Kinder direkt in den Förderrechner oben.
// Anlagewege, Steuern & Auszahlung
Wie das Altersvorsorgedepot in der Praxis funktioniert.
Ihre Sparrate, Ihre Anlageausrichtung und später Ihre Auszahlung: Wir bringen alles in einen Plan, der zu Ihrem Leben passt.
// Drei AnlagewegeDepot, Standarddepot oder GarantieSie entscheiden, wie Sie Ihre Vorsorge gestalten möchten. Wir klären mit Ihnen, welche Lösung zu Ihrem Zeithorizont und Ihren Zielen passt.
- Zertifiziertes Fonds-/ETF-Depot ohne Garantie
- Direkte Investition in gesetzlich zugelassene Investmentfonds und breit gestreute ETFs. Keine zwingende Beitragsgarantie: höhere langfristige Renditechancen am Kapitalmarkt, zugleich sind Wertschwankungen und Kursverluste möglich.
- Voreingestelltes Standarddepot
- Strukturierte Standardlösung mit gesetzlich geregelter Anlageaufteilung und automatischer Risikoreduzierung zum Rentenbeginn für Sparerinnen und Sparer, die keine eigene Fondsauswahl treffen möchten.
- Garantieprodukte (80 % oder 100 %)
- Separate zertifizierte Verträge mit 80 % oder 100 % Zusage auf eingezahlte Eigenbeiträge und Altersvorsorgezulagen zum Beginn der Auszahlungsphase für sicherheitsorientierte Anleger.
// Steuerliche SystematikSteuerfrei ansparen, nachgelagert versteuernDie steuerliche Förderung folgt dem Prinzip der nachgelagerten Besteuerung und verbindet Zulagen mit der Einkommensteuerveranlagung.
- Ansparphase & Einzahlungsgrenze
- Ausschüttungen, Dividenden und Umschichtungsgewinne bleiben innerhalb des Depots während der gesamten Ansparphase steuerfrei. Die jährliche Einzahlungsgrenze liegt ausschließlich bei 6.840 € (Beiträge über 1.800 € lösen keine höhere Grundzulage aus).
- Sonderausgabenabzug & Günstigerprüfung
- Das Finanzamt berücksichtigt in der Einkommensteuererklärung bis zu 1.800 € Eigenbeiträge zuzüglich des gesetzlichen Zulageanspruchs ohne Doppelzählung und prüft automatisch, ob die Steuerersparnis höher als der Zulagenanspruch ausfällt.
- Auszahlungsphase
- Spätere Leistungen aus gefördertem Kapital werden im Ruhestand grundsätzlich mit dem persönlichen Steuersatz nachgelagert besteuert; für ungeförderte Beitragsanteile gelten gesetzliche Sonderregeln.
// AuszahlungsphasePlanbarer Übergang in den RuhestandDas Altersvorsorgedepot ist zweckgebunden für das Alter konzipiert und bietet geregelte Auszahlungsformen.
- Rentenbeginn zwischen 65 und 70 Jahren
- Der Abruf beginnt grundsätzlich zwischen dem vollendeten 65. und 70. Lebensjahr, sofern keine besonderen gesetzlichen Ausnahmeregelungen greifen.
- Lebenslange Rente oder Auszahlplan bis mindestens 85
- Sie wählen zwischen einer lebenslangen Leibrente oder einem strukturierten Auszahlplan mit gleichbleibenden oder steigenden Raten bis mindestens zur Vollendung des 85. Lebensjahres.
- Teilkapitalauszahlung zum Start
- Zu Beginn der Auszahlungsphase können bis zu 30 % des angesparten geförderten Kapitals förderunschädlich als Einmalbetrag entnommen werden (nachgelagerte Besteuerung beachten).
// Persönliche Maklerberatung aus Ulm-Elchingen
Ein Depot ist ein Anfang. Ein Plan macht es persönlich.
Gesetzliche Eckwerte sind für alle gleich – Ihre Lebensplanung nicht. Wir ordnen nüchtern ein, ob und in welcher Höhe sich das neue Altersvorsorgedepot ab 2027 für Sie rechnet und wie es zu Ihren bestehenden Bausteinen passt.
Förderstatus & Berechtigung klären
Prüfung Ihrer unmittelbaren oder mittelbaren Förderberechtigung nach den neuen Regeln ab 2027.
Kinderzulagen in der Familie zuordnen
Abstimmung in der Familie, welchem Elternteil Kinderzulagen bis 300 € je Kind zugeordnet werden.
Sparrate & Budget abstimmen
Herleitung einer tragfähigen Monatsrate zwischen Mindestbeitrag (120 €/Jahr) und maximaler Zulagenstufe (1.800 €/Jahr).
Anlegerprofil & Produktweg wählen
Sachliche Entscheidung zwischen freiem ETF-/Fondsdepot, Standarddepot oder 80 %/100 % Garantielösung.
Startvorbereitung für den 01.01.2027
Strukturierte Vorbereitung aller Unterlagen, damit Sie zum gesetzlichen Marktstart ohne Zeitdruck entscheiden können.
Langfristige Begleitung
Laufende Überprüfung bei Einkommensänderungen, Familienzuwachs oder Berufswechsel durch unser Maklerbüro.
// Ihr Fahrplan bis zum Marktstart
- 01
Orientierung gewinnen
Nutzen Sie den Förderrechner auf dieser Seite für eine erste Einschätzung Ihrer möglichen Grund- und Kinderzulagen.
- 02
Persönlichen Förder-Check anfragen
Im gemeinsamen Gespräch prüfen wir Förderberechtigung, Kinderzuordnung, Steuerwirkung und Ihre gewünschte Anlagestrategie.
- 03
Ab 2027 passend starten
Sobald die zertifizierten Anbieterverträge ab dem 01.01.2027 verfügbar sind, setzen Sie Ihren vorbereiteten Plan in Ruhe um.
// Unverbindliche Beratungsanfrage
Ihre Zukunft beginnt mit einem Gespräch.
Lassen Sie uns gemeinsam prüfen, wie Sie die staatliche Förderung ab 2027 passend für sich oder Ihre Familie nutzen. Ihre Einstellungen aus dem Förderrechner (150 € Monatsbeitrag, 0 Kinder) werden als Orientierungswert direkt übernommen.
- Persönliche Förderprüfung: Klärung von unmittelbarer oder mittelbarer Berechtigung sowie Berufseinsteiger-Voraussetzungen.
- Klare Strategieauswahl: Sachliche Abwägung zwischen ETF-/Fondsdepot ohne Garantie, Standarddepot und Garantievarianten.
- Unverbindlich & kostenfrei: Es handelt sich um eine Beratungsanfrage – um keine Depoteröffnung und keine verbindliche Förderzusage.
Direkter Draht ins Büro Ulm-Elchingen:0163 / 6389945
Schritt 1 von 2
Persönlicher Förder-Check: Ihre Ausgangssituation
Übernehmen Sie Ihre Werte aus dem Förderrechner oder passen Sie Ihre Angaben direkt an.
// Häufige Fragen & Antworten
Wichtige Fragen zum Altersvorsorgedepot ab 2027.
Geprüfte Antworten auf Basis des Altersvorsorgereformgesetzes (BGBl. 2026 I Nr. 156, Stand 14. Oktober 2026).
Was ist das neue geförderte Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein ab 2027 gesetzlich geregelter Durchführungsweg der staatlich geförderten privaten Altersvorsorge nach dem Altersvorsorgereformgesetz (BGBl. 2026 I Nr. 156). Förderberechtigte Sparerinnen und Sparer können damit über zertifizierte Verträge direkt in geeignete Investmentfonds oder ETFs ohne zwingende Beitragsgarantie investieren und dabei staatliche Zulagen sowie steuerliche Förderung nutzen.
Ab wann startet das Altersvorsorgedepot und was ist heute schon sinnvoll?
Der gesetzliche Produktstart für die neuen Verträge ist der 1. Januar 2027 (Informationsstand 14. Oktober 2026). Eine unmittelbare Depoteröffnung nach neuem Recht ist heute noch nicht möglich. Sinnvoll ist jedoch bereits jetzt eine strukturierte Bestandsaufnahme Ihrer bisherigen Altersvorsorge, die Prüfung Ihrer persönlichen Förderberechtigung sowie die Planung Ihres künftigen Sparbudgets mit unserem Beratungsteam.
Wer ist für die staatliche Förderung im Altersvorsorgedepot berechtigt?
Unmittelbar förderberechtigt sind vor allem Pflichtversicherte in der gesetzlichen Rentenversicherung wie Angestellte und Auszubildende sowie Beamtinnen, Beamte und Mitglieder berufsständischer Versorgungswerke bei entsprechender Einwilligung. Auch Selbstständige mit Einkünften nach § 15 oder § 18 Absatz 1 Nummer 1 bis 3 EStG und abgegebener Steuererklärung können profitieren. Zudem gibt es für Ehepartner unter bestimmten Voraussetzungen eine mittelbare Förderberechtigung.
Wie hoch fällt die jährliche Grundzulage ab 2027 aus?
Für unmittelbar Förderberechtigte beträgt die Grundzulage 50 Prozent auf die ersten 360 Euro Jahresbeitrag und weitere 25 Prozent auf darüber hinausgehende Eigenbeiträge bis zu 1.800 Euro im Jahr. Daraus ergibt sich eine maximale jährliche Grundzulage von 540 Euro bei 1.800 Euro Eigenbeitrag. Für mittelbar berechtigte Ehepartner sind bis zu 175 Euro möglich, abhängig vom Partnerbeitrag.
Welche Förderung gibt es für Kinder im neuen System?
Für jedes Kind, für das ein Anspruch auf Kindergeld besteht, wird eine Kinderzulage von 100 Prozent der geleisteten Eigenbeiträge bis zu maximal 300 Euro pro Jahr gewährt. Voraussetzung ist die eindeutige Zuordnung des Kindes zu einem förderberechtigten Elternteil. Damit unterstützt der Gesetzgeber gezielt Familien beim langfristigen Aufbau einer zusätzlichen privaten Altersvorsorge.
Wer erhält den einmaligen Berufseinsteiger-Bonus von 200 Euro?
Unmittelbar Zulageberechtigte, die zu Beginn des jeweiligen Beitragsjahres das 25. Lebensjahr noch nicht vollendet haben, können unter weiteren gesetzlichen Voraussetzungen einen einmaligen Einsteigerbonus von 200 Euro erhalten. Wichtig zur Einordnung: Dieser Zuschlag wird höchstens einmalig gewährt und ist weder ein jährlicher Zusatzbetrag noch ein automatischer Bonus für jeden allgemeinen Neuabschluss.
Welcher jährliche Mindestbeitrag gilt für die Förderung?
Um überhaupt staatliche Zulagen zu erhalten, ist neben der persönlichen Förderberechtigung grundsätzlich ein eigener Mindestbeitrag von 120 Euro pro Kalenderjahr erforderlich. Auch mittelbar förderberechtigte Ehegatten müssen mindestens 120 Euro eigenen Jahresbeitrag leisten, wenn der unmittelbar berechtigte Partner seinen erforderlichen Beitrag einbringt. Ohne diesen Mindestbeitrag entfällt der Anspruch auf die Jahreszulage.
Wie werden Beiträge, Erträge und spätere Auszahlungen besteuert?
Während der Ansparphase bleiben Erträge im Altersvorsorgedepot unversteuert; die jährliche Einzahlungsgrenze liegt ausschließlich bei 6.840 Euro, wobei Beiträge oberhalb von 1.800 Euro keine höhere Grundzulage auslösen. Beim Sonderausgabenabzug berücksichtigt das Finanzamt in der Einkommensteuererklärung bis zu 1.800 Euro Eigenbeiträge zuzüglich des gesetzlichen Zulageanspruchs ohne Doppeltzählen und prüft einen zusätzlichen Steuervorteil über die Zulagen hinaus. Spätere Leistungen werden grundsätzlich nachgelagert besteuert, für ungeförderte Anteile gelten Sonderregeln.
Welche Anlagemöglichkeiten bieten ETFs, Standarddepot und Garantievarianten?
Je nach Produktzulassung können Sie im Altersvorsorgedepot breit gestreute ETFs und Investmentfonds nutzen; außerdem ist ein voreingestelltes Standarddepot vorgesehen. Das reine Depot ohne Kapitalgarantie bleibt dabei klar getrennt, sodass marktbedingte Wertschwankungen möglich sind. Wer hingegen Wert auf Kapitalschutz legt, kann als separate Option zertifizierte Garantieprodukte mit 80 oder 100 Prozent Beitrags- und Zulagengarantie wählen.
Wann und in welcher Form erfolgt später die Auszahlung?
Die Auszahlungsphase beginnt grundsätzlich zwischen dem 65. und dem 70. Lebensjahr, sofern keine gesetzlichen Ausnahmen greifen. Vorgesehen sind eine lebenslange Leibrente oder ein strukturierter Auszahlplan, der mindestens bis zum 85. Lebensjahr reicht. Zu Beginn der Auszahlungsphase können bis zu 30 Prozent des angesparten Kapitals als Einmalbetrag entnommen werden, wobei die steuerliche Einordnung zu beachten ist.
Was passiert mit meinem bestehenden Riester-Vertrag?
Ihr bestehender Vertrag kann mit den bisherigen vertraglichen und gesetzlichen Regeln verlässlich weiterlaufen, wobei die vereinbarten Regelungen weiterhin die Grundlage für Ihre Altersvorsorge bilden. Das Team Dewein begleitet Sie dabei kontinuierlich weiter, gibt Ihnen eine ruhige Orientierung im vertrauten Rahmen und klärt Ihre persönlichen Fragen rund um Ihren bestehenden Vertrag gerne im gemeinsamen Gespräch.
Wie unterstützt mich das Team Dewein schon heute bei der Vorbereitung?
Auch wenn die neuen Verträge erst ab dem 1. Januar 2027 abgeschlossen werden können, begleiten wir Sie schon heute mit einer sachlichen Einordnung Ihrer Situation. Wir prüfen gemeinsam Ihre Förderberechtigung, berechnen Ihre voraussichtlichen Zulagenansprüche ab 2027, sichten vorhandene Vorsorgebausteine und bereiten Ihre persönliche Strategie vor, damit Sie zum Marktstart fundiert entscheiden können.
// Weiterführende Themen im Wissenshub
Vertiefende Ratgeber zur Altersvorsorge
Altersvorsorgedepot & Besteuerung
Vertiefende Informationen zur steuerlichen Behandlung in Anspar- und Auszahlungsphase.
Zum Fachbeitrag →Private Altersvorsorge im ÜberblickEinordnung verschiedener Vorsorgewege und individueller Planungsansätze.
Zum Fachbeitrag →Themenwelt AltersvorsorgeGesamtübersicht unserer Beratungsleistungen rund um den Ruhestand.
Zum Fachbeitrag →// Gesetzliche Grundlagen & Transparenz
Amtliche Quellen (Informationsstand: 14.10.2026)
Alle Angaben auf dieser Seite dienen der sachlichen Vorabinformation und Vorbereitung auf das ab dem 1. Januar 2027 startende Altersvorsorgedepot. Neue zertifizierte Anbieterverträge sind erst ab dem gesetzlichen Produktstart abschließbar. Die Berechnung ersetzt keine individuelle Steuer- oder Rechtsberatung.
- Bundesgesetzblatt 2026 Teil I Nr. 156 (Altersvorsorgereformgesetz)https://www.recht.bund.de/eli/bund/bgbl-1/2026/156
- Bundesfinanzministerium: FAQ zur Reform der privaten Altersvorsorgehttps://www.bundesfinanzministerium.de/Content/DE/FAQ/reform-der-privaten-altersvorsorge.html
- Deutsche Rentenversicherung: FAQ zur geförderten Altersvorsorgehttps://riester.deutsche-rentenversicherung.de/DE/FAQ
- Bundesregierung: Überblick zur Reform der privaten Altersvorsorgehttps://www.bundesregierung.de/breg-de/aktuelles/reform-private-altersvorsorge-2400072