
Elementarversicherung
Wenn Wasser von außen kommt, zählt der richtige Baustein.
Redaktioneller Stand:
- zusätzlich vereinbaren
- Naturgefahren
- Gebäude & Hausrat prüfen
- Zwei Verträge
- Risiko individuell einordnen
- Ihr Standort
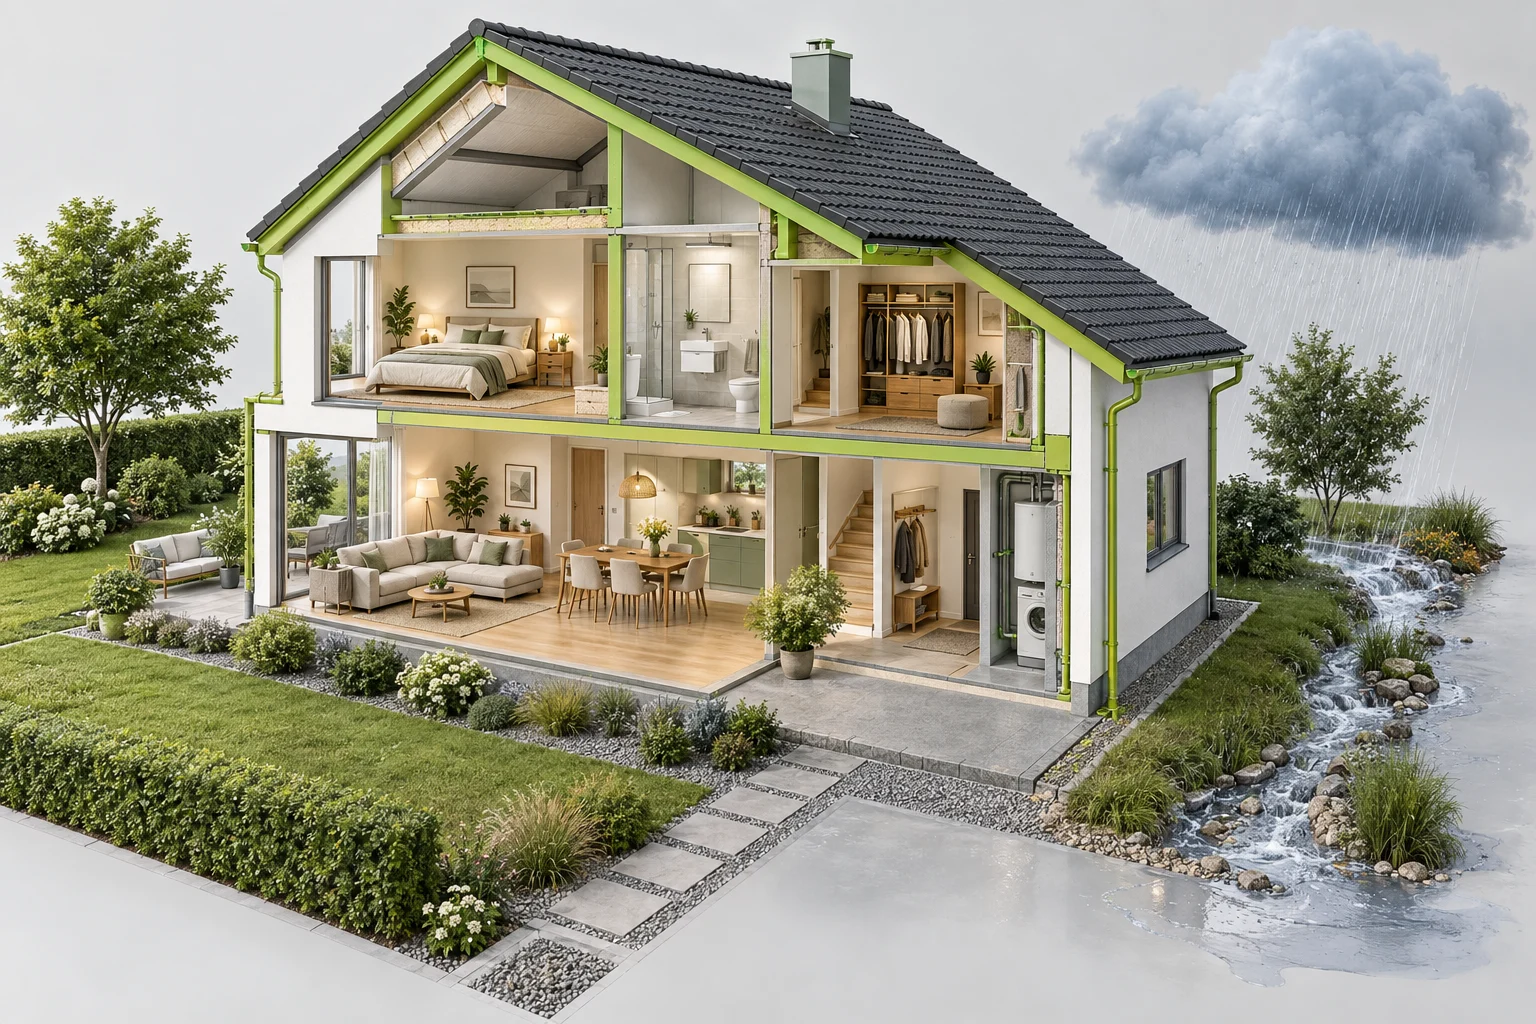
Starkregen kann auch fern eines Flusses Schäden verursachen. Hier erfahren Sie, wie Elementarschutz Gebäude und Einrichtung ergänzen kann – und welche Grenzen wichtig sind.
Warum reicht der übliche Gebäudeschutz nicht immer?
Leitungswasser, Sturm und Hagel sind andere Gefahren als Überschwemmung oder Rückstau. Eine Versicherung gegen Rohrbruch schützt deshalb nicht automatisch, wenn Starkregen das Grundstück überflutet.
Die Elementarschadenversicherung ergänzt üblicherweise Wohngebäude- oder Hausratverträge um weitere Naturgefahren. Überlegen Sie bei beiden Verträgen, welche Werte nach einem Schaden ersetzt werden müssten.
Ein fehlender Fluss in der Nähe ist keine Entwarnung. Auch Regenwasser kann sich sammeln und in tiefer liegende Gebäudeteile gelangen. Schutzmaßnahmen am Haus und Versicherungsschutz gehören zusammen.
Lage, Eintrittswege für Wasser, bisherige Schäden und Schutzmaßnahmen gemeinsam prüfen.
Was ist beschädigt – und wodurch?
Wählen Sie einen Bereich – die Erklärung und die Markierung im Haus wechseln mit.
Eine Ursache. Zwei mögliche Schäden.
Eine Überschwemmung kann sowohl das Gebäude als auch die Einrichtung treffen. Der Elementarbaustein muss deshalb für den jeweils gewünschten Vertrag vereinbart sein.
Beispiel: Nach einer Überschwemmung sind der Estrich und das Sofa beschädigt. Gebäudeschutz allein ersetzt den Hausratschutz nicht.
Zu den versicherten LeistungenZur Orientierung: Die Grafik veranschaulicht Zuständigkeiten. Ob und wie viel gezahlt wird, richtet sich nach Ursache, Vertrag und Nachweisen.
Welche Naturereignisse umfasst der Baustein?
Überschwemmung
Etwa wenn ein Gewässer über die Ufer tritt oder Regen die Geländeoberfläche überflutet. Die genaue Definition ist entscheidend.
Rückstau
Wasser dringt infolge von Regen oder Überschwemmung aus Ableitungsrohren ein. Vorgaben zur Rückstausicherung prüfen.
Erdbeben & Erdbewegung
Naturbedingte Erdbeben, Erdsenkung oder Erdrutsch. Schäden durch Bauarbeiten sind damit nicht pauschal eingeschlossen.
Schnee & weitere Gefahren
Schneedruck, Lawinen und Vulkanausbruch gehören zu den typischen weiteren Elementargefahren.
Wer sollte welchen Vertrag prüfen?
Eigentümer
Den Baustein für das Gebäude und zusätzlich den eigenen Hausrat betrachten.
Mieter
Der Gebäudevertrag des Vermieters schützt nicht automatisch Möbel und persönliche Sachen.
Vermieter & WEG
Elementardeckung des Gebäudes sowie Selbstbehalte und vereinbarte Folgekosten klären.
Warum gibt es keinen einheitlichen Elementarpreis?
- Örtliche Gefährdung
- AdresseLage und Risikobewertung des Versicherers
- Abzusichernde Werte
- Haus & InhaltGebäude und Hausrat separat betrachten
- Bisherige Ereignisse
- VorschädenBekannte Schäden vollständig angeben
- Vertragsgestaltung
- EigenanteilSelbstbehalt und Entschädigungsgrenzen
Der Beitrag wird für Ihr konkretes Risiko berechnet. Vergleichen Sie dieselben Gefahren, Selbstbehalte und Leistungen. Ein günstigerer Beitrag allein sagt wenig über die verbleibende Belastung nach einem Schaden aus.
Zum InhaltsverzeichnisWann reicht der Schutz nicht aus?
Grundwasser von unten
Dringt Grundwasser ohne Überflutung der Geländeoberfläche direkt in den Keller ein, ist das typischerweise nicht versichert. Oberflächlich austretendes Wasser ist anders zu prüfen.
Wasser am falschen Eintrittsort
Regen durch ein offenes Fenster ist nicht automatisch eine versicherte Überschwemmung. Ursache und Eintrittsweg dokumentieren.
Vertragliche Voraussetzungen
Beginn, mögliche Wartezeiten, Selbstbehalte und Vorgaben für Rückstausicherungen vor Abschluss prüfen. Ein bekannter Schaden lässt sich nicht nachträglich absichern.
Was tun, wenn etwas passiert?
- 01
Menschen schützen
Bei Gefahr Hilfe holen. Überflutete Räume mit möglicher Stromgefahr nicht betreten.
- 02
Schaden begrenzen
Nur gefahrlos mögliche Sofortmaßnahmen treffen. Schäden mit Fotos und einer Liste dokumentieren.
- 03
Versicherer informieren
Schaden zeitnah melden. Ursache, betroffene Sachen und bereits getroffene Maßnahmen beschreiben.
- 04
Reparatur abstimmen
Nicht dringende Arbeiten und Entsorgung vorab abstimmen. Belege und Kostenvoranschläge aufbewahren.
Was sollten wir vor dem Abschluss gemeinsam prüfen?
Die wichtigsten Prüfpunkte für Ihre Entscheidung – im persönlichen Gespräch klären wir die Details gemeinsam.
Gemeinsam prüfenElementardeckung in Gebäude- und Hausratpolice getrennt nachlesen.
Überschwemmung und Rückstau im Bedingungswerk prüfen.
Grundwasser-Ausschlüsse und Eintrittswege unterscheiden.
Vorgaben zu Rückstausicherungen und Wartung klären.
Versicherungsbeginn, Wartezeit und Selbstbehalte beachten.
Vorschäden vollständig nennen und Schutzmaßnahmen dokumentieren.
Häufige Fragen: Elementarversicherung
Was Ihren Schutz ergänzt.
Wohngebäudeversicherung
Dach, Wände und feste Gebäudeteile.
Mehr erfahrenHausratversicherung
Möbel, Kleidung und persönliche Sachen.
Mehr erfahrenQuellen zum Nachlesen
- Elementarschutz und Grenzen bei Grundwasser und Rückstau
Verbraucherzentrale
- Versicherte Naturgefahren und betroffene Sachen
GDV · Die Versicherer
- Anbieterbeispiel: Elementarbaustein für Gebäude und Hausrat
Allianz · Konkrete Zusagen richten sich nach dem jeweiligen Vertrag.
- Gebäudeschutz, Versicherungssumme und Beitragsfaktoren
Verbraucherzentrale

Gemeinsam Klarheit schaffen.
Team-Dewein · Elchingen bei Ulm
Kostenlose Beratung anfordern
Schritt 1 / 2In 30 Sekunden zur unverbindlichen Anfrage — wir melden uns innerhalb von 24 Stunden.