
Wohngebäudeversicherung
Damit aus einem Gebäudeschaden kein finanzieller Neustart wird.
Redaktioneller Stand:
- Substanz & feste Bestandteile
- Gebäude
- Wert und Bedingungen prüfen
- Wiederaufbau
- Zusatzschutz bewusst wählen
- Elementar
Ihr Haus ist mehr als sein Kaufpreis. Wir erklären, welche Schäden abgesichert werden können, wie Wiederaufbau und Kosten zusammenhängen und wo zusätzlicher Schutz nötig ist.
Warum braucht ein Haus eigenen Versicherungsschutz?
Ein Brand oder ein schwerer Wasserschaden kann Reparaturen auslösen, die Rücklagen weit übersteigen. Die Wohngebäudeversicherung soll diese finanzielle Belastung bei vereinbarten Schadenursachen auffangen.
Im Mittelpunkt stehen das versicherte Haus und seine festen Bestandteile. Die bewegliche Einrichtung gehört grundsätzlich in die Hausratversicherung. Für beide zählt neben der betroffenen Sache immer auch die Ursache des Schadens.
Für den Schutz ist die passende Wiederherstellung des Gebäudes maßgeblich – der Kaufpreis einschließlich Grundstück ist dafür kein verlässlicher Ersatz. Wir unterstützen beim Vergleich; die vertragliche Leistung erbringt der Versicherer.
Anbau, neue Heizung oder modernisiertes Dach: Nehmen Sie Veränderungen in den Versicherungscheck mit.
Ein Haus. Drei Fragen zum Schutz.
Wählen Sie einen Bereich – die Erklärung und die Markierung im Haus wechseln mit.
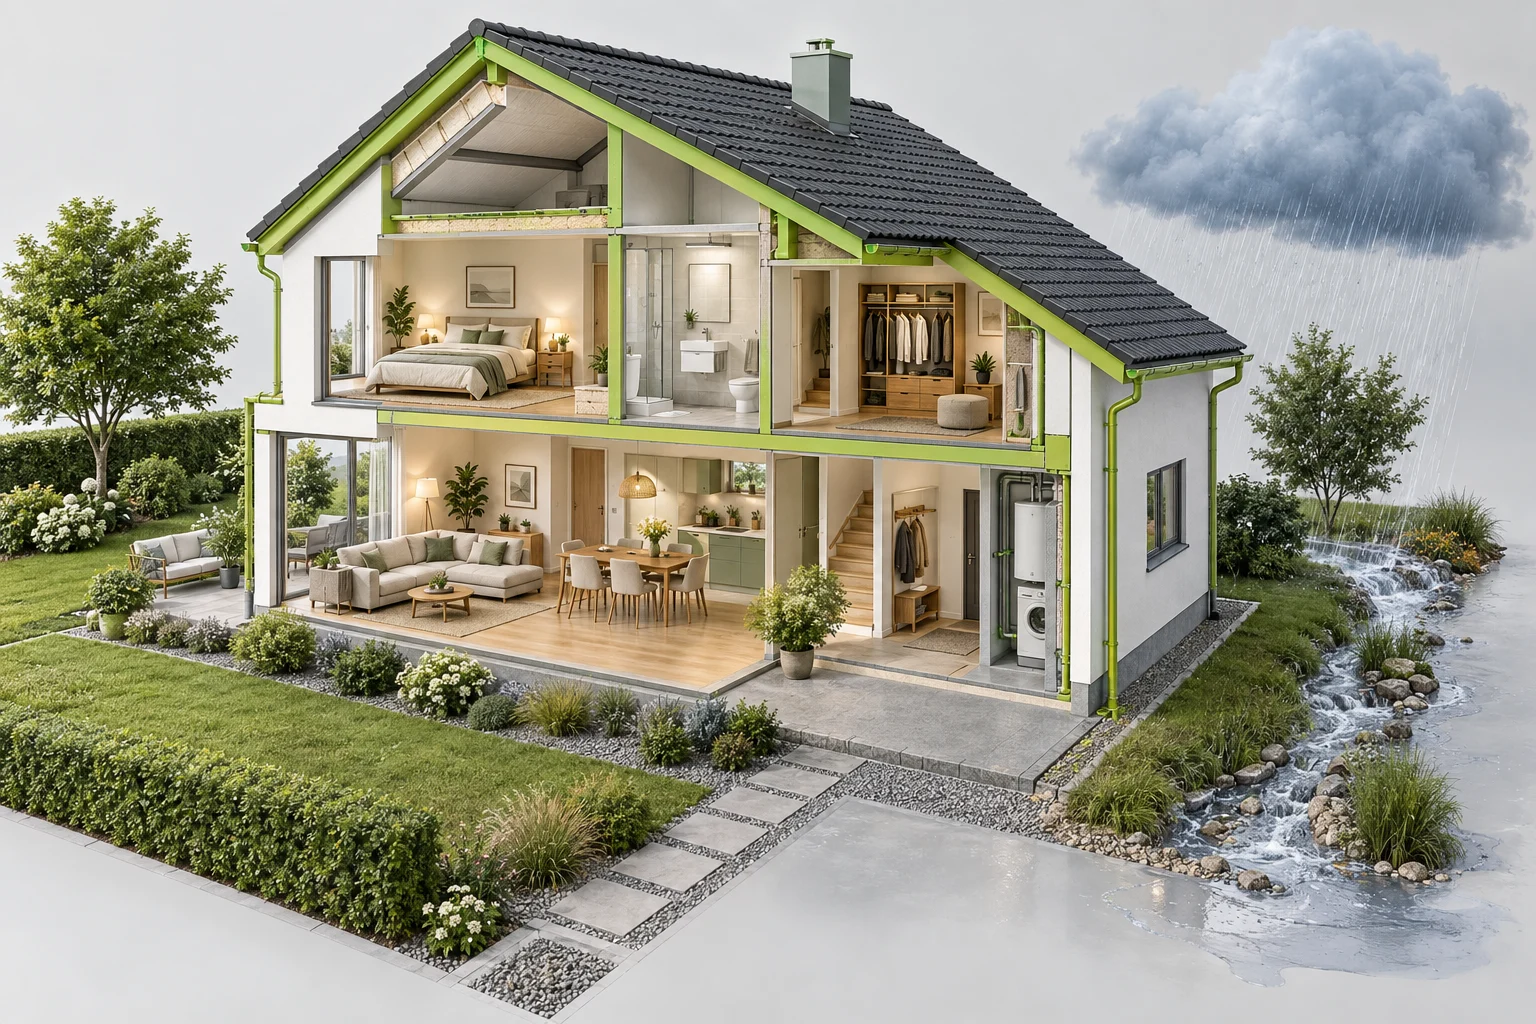
Die Substanz Ihres Zuhauses.
Dach, Wände und fest installierte Gebäudetechnik gehören typischerweise zur Wohngebäudeversicherung. Entscheidend bleibt, ob die Schadenursache vereinbart ist.
Beispiel: Ein versicherter Brand beschädigt Dach und Wände.
Zu den versicherten LeistungenZur Orientierung: Die Grafik veranschaulicht Zuständigkeiten. Ob und wie viel gezahlt wird, richtet sich nach Ursache, Vertrag und Nachweisen.
Welche Schäden und Kosten können versichert sein?
Feuer & Brand
Schäden durch vereinbarte Feuergefahren, etwa Brand oder Blitzschlag. Auch versicherte Folgeschäden können relevant sein.
Leitungswasser
Zum Beispiel ein Rohrbruch mit Schäden an Wand oder Boden. Regen und Überschwemmung sind damit nicht automatisch abgedeckt.
Sturm & Hagel
Schäden am Gebäude durch diese Gefahren. Voraussetzungen und Abgrenzungen stehen im jeweiligen Bedingungswerk.
Weitere Naturgefahren
Überschwemmung, Rückstau und weitere Elementargefahren über den vereinbarten Zusatzschutz berücksichtigen.
Reparatur & Wiederaufbau
Nach einem versicherten Schaden richtet sich die Entschädigung nach dem vereinbarten Bewertungsmodell und den Vertragsgrenzen.
Kosten nach dem Schaden
Aufräumen, Abbruch oder zeitweise Unterbringung können mitversichert sein. Je Leistung Grenzen und Dauer vergleichen.
Für wen steht der Gebäudeschutz im Mittelpunkt?
Eigentümer
Haus, Ausstattung und Modernisierungen zusammen aufnehmen. Bestehende Policen bei Veränderungen überprüfen.
Vermieter
Neben der Gebäudesubstanz auch vereinbarten Mietausfall und die tatsächliche Nutzung berücksichtigen.
Wohnungseigentümer
Gemeinschaftlichen Vertrag der WEG prüfen. Die eigene Einrichtung ist damit nicht automatisch versichert.
Was bestimmt Ihren Beitrag?
- Größe & Bauweise
- Ihr GebäudeWohnfläche, Baujahr und Ausstattung
- Lage & Schadenhistorie
- Ihr RisikoAdresse und bekannte Vorschäden
- Gefahren & Zusatzleistungen
- Ihr UmfangZum Beispiel Elementar und Nebengebäude
- Eigener Anteil im Schadenfall
- SelbstbehaltBeitrag und finanzielle Reserve abwägen
Ein pauschaler Monatspreis wäre ohne Gebäudedaten wenig aussagekräftig. Für einen belastbaren Vergleich benötigen wir Adresse, Wohnfläche, Baujahr, Nutzung, Modernisierungen, Vorschäden und gewünschten Umfang.
Zum InhaltsverzeichnisWann reicht der Schutz nicht aus?
Nicht jede Feuchtigkeit
Verschleiß, undichte Bauteile und schleichende Feuchtigkeit sind nicht automatisch ein versicherter Schaden.
Nicht jede Sache
Hausrat, Nebengebäude und neue Anlagen nicht ungeprüft als eingeschlossen ansehen.
Nicht jede Vertragskonstellation
Falsche Gebäudedaten, Unterversicherung oder verletzte Pflichten können die Leistung beeinträchtigen.
Was tun, wenn etwas passiert?
- 01
Menschen schützen
Bei Gefahr Hilfe holen. Überflutete Räume mit möglicher Stromgefahr nicht betreten.
- 02
Schaden begrenzen
Nur gefahrlos mögliche Sofortmaßnahmen treffen. Schäden mit Fotos und einer Liste dokumentieren.
- 03
Versicherer informieren
Schaden zeitnah melden. Ursache, betroffene Sachen und bereits getroffene Maßnahmen beschreiben.
- 04
Reparatur abstimmen
Nicht dringende Arbeiten und Entsorgung vorab abstimmen. Belege und Kostenvoranschläge aufbewahren.
Was sollten wir vor dem Abschluss gemeinsam prüfen?
Die wichtigsten Prüfpunkte für Ihre Entscheidung – im persönlichen Gespräch klären wir die Details gemeinsam.
Gemeinsam prüfenWohnfläche, Nutzung und Gebäudedaten vollständig erfassen.
Wiederaufbauwert und Regeln zur Unterversicherung klären.
Elementargefahren und Selbstbeteiligungen getrennt prüfen.
Anbauten, Wärmepumpe, Photovoltaik und Nebengebäude angeben.
Entschädigungsgrenzen für Folgekosten vergleichen.
Vorschäden und Modernisierungen nachvollziehbar dokumentieren.
Häufige Fragen: Wohngebäudeversicherung
Was Ihren Schutz ergänzt.
Elementarversicherung
Naturgefahren und deren Grenzen verstehen.
Mehr erfahrenHausratversicherung
Die Einrichtung des Hauses passend absichern.
Mehr erfahrenPhotovoltaikversicherung
Den Schutz Ihrer Anlage gesondert prüfen.
Mehr erfahrenQuellen zum Nachlesen
- Gebäudeschutz, Versicherungssumme und Beitragsfaktoren
Verbraucherzentrale
- Welche Leistungen die Wohngebäudeversicherung umfasst
GDV · Die Versicherer
- Anbieterbeispiel: Leistungsumfang und Preisfaktoren
Allianz · Anbieterspezifische Leistungen gelten nicht automatisch für andere Tarife.
- Elementarschutz und Grenzen bei Grundwasser und Rückstau
Verbraucherzentrale

Gemeinsam Klarheit schaffen.
Team-Dewein · Elchingen bei Ulm
Kostenlose Beratung anfordern
Schritt 1 / 2In 30 Sekunden zur unverbindlichen Anfrage — wir melden uns innerhalb von 24 Stunden.